



Publicerad: 13 mars 2019,
Användning av mellanliggande bolag och principen om förfarandemissbruk - en kommentar till banbrytande domar från EU-domstolen
David Kleist, docent i finansrätt, analyserar två nyligen meddelade domar inom skatterättens område från EU-domstolen.
David Kleist, docent i finansrätt och verksam vid juridiska institutionen, Handelshögskolan vid Göteborgs universitet.
VERKTYG
Omständigheterna i korthet
Den 26 februari 2019 avkunnade EU-domstolen två domar i sex mål av stor betydelse för användningen av holdingbolag och andra mellanliggande bolag i syfte att uppnå skatteförmåner, och kanske även för bedömningen av förfarandemissbruk generellt (C-116/16 T Danmark och C-117/16 Y Denmark, som avser moder-dotterbolagsdirektivet, samt C-115/16 N Luxembourg 1, C-118/16 X Denmark, C-119/16 C Danmark I och C-29916 Z Denmark, som avser ränte- och royaltydirektivet).
Kortfattat handlar målen om vilka möjligheter och skyldigheter EU-medlemsstaterna har att neka undantag från källskatt på ränta, royalty och utdelning, när mellanliggande bolag har använts för att komma i åtnjutande av skatteundantagen. Målen har avgjorts i stor avdelning (Grand Chamber).
Det är inte ovanligt att en investerare använder sig av ett mellanliggande bolag när en investering görs i en annan stat än den där investeraren hör hemma. Det mellanliggande bolaget kan etableras i den stat där investeringen görs eller i en tredje stat.
Det kan finnas flera olika skäl till att ett sådant mellanliggande bolag används. Exempelvis kan det mellanliggande bolaget underlätta en samordning av flera investerares insatser eller långivares lån. Det kan också handla om att olika investeringar görs genom ett holdingbolag för att samordna förvaltningen av investeringarna eller för att underlätta omallokering av kapital.
Det förekommer givetvis också att mellanliggande bolag används för att uppnå skattefördelar, framför allt i syfte att minska källskatt på ränte- och royaltybetalningar eller utdelning, eller för att tillse att finansieringskostnader hamnar i en jurisdiktion där det finns möjlighet att göra avdrag och kvitta kostnaderna mot skattepliktiga intäkter.
I målen var det fråga om danska bolag som ägdes via bolag i andra EU-medlemsstater (Luxemburg, Cypern och Sverige). Bolagen i andra medlemsstater ägdes i sin tur av investerare hemmahörande i stater utanför EU eller av PE-fonder med investerare från olika stater. De danska bolagen betalade ränta och utdelning till moderbolagen i EU och frågan var om undantag från dansk källskatt på betalningarna gällde enligt den danska implementeringen av ränte- och royaltydirektivet och moder-dotterbolagsdirektivet.
Det finns inte utrymme att här gå närmare in på omständigheterna i målen eller på de frågor som den danska domstolen ställde till EU-domstolen, men jag vill i alla fall peka på några särskilt intressanta uttalanden som domstolen gjorde.
Förbud mot förfarandemissbruk
För det första uttalade domstolen att principen om förbud mot förfarandemissbruk är tillämplig på skatteområdet när det huvudsakliga syftet med transaktionerna är att uppnå en skattefördel.
Är det fråga om en uppluckring av principen att nationella skatteflyktsregler som inskränker de fria rörligheterna bara får tillämpas om det är fråga om rent konstlade upplägg?
Antagligen inte, eftersom domstolen samtidigt återupprepar tidigare uttalanden (bland annat från C-196/04 Cadbury Schweppes) om att det inte i sig kan grunda någon allmän presumtion för bedrägeri eller missbruk att en skattskyldig person försöker finna det för den personen mest gynnsamma skattesystemet, men att en skattskyldig kan nekas en fördel enligt unionsrätten när den aktuella transaktionen är rent konstlad ekonomiskt sett och görs i syfte att kringgå lagstiftningen i den berörda medlemsstaten.
Däremot kanske fler situationer kan komma att bedömas som rent konstlade upplägg till följd av de bedömningskriterier EU-domstolen ställer upp i domarna.
EU-domstolen går vidare till kriterierna för att bedöma om det föreligger rättsmissbruk och vilken bevisning som är relevant. Domstolen pekar på att det, dels ska föreligga vissa objektiva förhållanden av vilka det - trots att de villkor som uppställs i unionsrätten formellt sett är uppfyllda - framgår att syftet med de berörda unionsbestämmelserna inte har uppnåtts, dels att det ska föreligga en subjektiv faktor, nämligen en avsikt att erhålla en förmån som följer av unionsrätten genom att konstruera de omständigheter som krävs för att erhålla den.
Indicier på missbruk
Indicier på att det är fråga om förfarandemissbruk är enligt EU-domstolen att ett bolag undviker att betala skatt genom att infoga ett mellanliggande bolag i koncernstrukturen och att detta bolag i sin helhet eller nästan i sin helhet och kort tid efter att den mottagit betalningen vidareförmedlar den till andra koncernbolag som inte hade uppfyllt villkoren för skattebefrielse.
Av betydelse är också om det mellanliggande bolagets enda verksamhet är att ta emot betalningen och vidareförmedla den till den som faktiskt har rätt till den eller till andra mellanliggande bolag. Även de olika avtal som föreligger mellan de bolag som är inblandade i de aktuella ekonomiska transaktionerna och som ligger till grund för de koncerninterna ekonomiska flödena, det sätt på vilket transaktionerna finansieras, värderingen av de mellanliggande bolagens egna kapital och det förhållandet att de mellanliggande bolagen inte har någon befogenhet att ekonomiskt förfoga över den inkomst som uppbärs kan utgöra indicier på att det är fråga om ett konstlat upplägg.
I detta hänseende kan inte endast en avtalsenlig eller annan rättslig skyldighet för det bolag som uppbär betalningen att vidareförmedla den utgöra ett sådant indicium, utan även det förhållandet att detta bolag i själva verket inte har någon rätt att använda och nyttja inkomsten. Här har EU-domstolen uppenbarligen tagit inspiration av diskussionen om begreppet beneficial owner i kommentaren till OECD:s modellavtal (för en analys av begreppets betydelse i svensk rätt, se min artikel i SvSkT 2013:1 s. 34-59).
Neka skatteundantag
För det andra uttalade EU-domstolen att medlemsstaterna måste neka skatteundantag enligt direktiven om de inte åberopas i syfte att uppnå bestämmelsernas ändamål, utan i stället i syfte att åtnjuta en förmån enligt unionsrätten trots att villkoren för att åtnjuta denna förmån endast är formellt uppfyllda. Skatteundantag inte bara får nekas, utan ska nekas om det är fråga om missbruk av EU-rätten.
EU-domstolen uttalade också att det är en allmän unionsrättslig princip att ingen får åberopa unionsbestämmelser på ett sätt som innebär bedrägeri eller missbruk och att detta gäller oavsett om uttryckliga skatteflyktsregler införts i nationell rätt eller i skatteavtal. Om det är fråga om en missbrukssituation ska en medlemsstat alltså neka rättigheter enligt de nämnda direktiven även om detta inte följer av nationella bestämmelser eller skatteavtal. Denna del av domen får kanske inte så stor betydelse för framtiden, eftersom alla medlemsstater nu ska ha implementerat en generell skatteflyktsregel baserad på bestämmelser i EU:s direktiv mot skatteundandraganden ("ATAD").
Vidare gör EU-domstolen viktiga uttalanden om bevisbördan för tillämpning av skatteundantagen enligt direktiven och om innebörden av begreppet beneficial owner i ränte- och royaltydirektivet (i svensk rätt används uttrycket "ta emot ersättningen för egen del", se 6 kap. 4 § IL), men de utelämnas av utrymmesskäl här.
Undantag som inte baseras på EU-rätten
En annan, för Sverige högst relevant, fråga är vad som gäller om det enligt nationell rätt saknas grund för att ta ut skatt eller om det finns undantag från källskatt som inte baseras på EU-rätten. Sverige tar till exempel inte ut någon källskatt på räntebetalningar till begränsat skattskyldiga och då blir det aldrig aktuellt att neka undantag från källskatt.
När det gäller utdelning till begränsat skattskyldiga personer tar Sverige som huvudregel ut källskatt, men för utdelning till utländska bolag gäller både undantag som baseras på moder-dotterbolagsdirektivet (vars tillämpning helt klart kommer att påverkas av domarna) och undantag som inte gör det, samt en möjlighet till beskattning enligt den så kallade bulvanregeln även om villkoren i undantagen är uppfyllda, vilket gör frågan om hur tillämpningen påverkas av domarna komplex.
När det gäller royalty bör domarna få betydelse för tillämpningen av undantaget i 6 a kap. IL, som baseras på en direktivbestämmelse, men på grund av att Sverige beskattar nettoinkomsten i stället för att ta ut en källskatt på bruttobetalningen, kan beskattningsanspråket i många fall ändå bli ganska tandlöst.
Till detta kommer att undantag kan gälla enligt skatteavtal, vilka ju inte heller baseras på EU-rätten, men för dessa undantag har villkor typiskt sett ställts upp som ska säkerställa att det inte är fråga om missbruk, och dessutom kommer de flesta skatteavtal snart innehålla en generell skatteflyktsregel genom införandet av den så kallade PPT-bestämmelsen (principal purpose test).
--------------------------
Artikeln är skriven av David Kleist, docent i finansrätt och verksam vid juridiska institutionen, Handelshögskolan vid Göteborgs universitet.
Foto Anders Erlman
Ny kammarrätts-president i Sundsvall
Regeringen har utnämnt lagmannen Anders Erlman till kammarrättspresident i Kammarrätten i Sundsvall.

UTBILDNING
» Till utbildningar
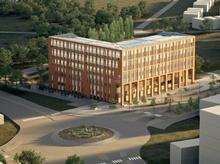
Ny domstol
Från och med 9 november finns domstolarna i Växjö i nya lokaler på Bäckas-lövsesplanaden.

Foto Mikael Damkier
Två nya domare utnämnda
Regeringen har den 15 oktober utnämnt en lagman i Blekinge tingsrätt och en chefsrådman i Umeå tingsrätt.